一、报告摘要
2021年,我国互联网安全服务行业招标采购市场继续保持快速增长态势。受《数据安全法》《个人信息保护法》等法律法规相继实施、数字化转型深入推进以及重大活动网络安全保障需求拉动,各级政府部门、企事业单位对互联网安全服务的采购意愿显著增强。本报告基于公开招标采购数据,对2021年全国互联网安全服务行业的招标规模、采购主体、服务类型、区域分布及中标企业等情况进行简要分析,为行业参与者提供参考。
二、招标采购总体情况
1. 采购规模
据不完全统计,2021年全国互联网安全服务相关招标采购项目数量超过1.2万个,同比增长约30%;披露招标金额合计约380亿元,同比增长约35%。其中,百万元以上的大型项目占比约25%,千万级项目数量较上年明显增加,主要集中在政务、金融、电信、能源等关键信息基础设施领域。
2. 采购主体分布
从采购主体看,政府机构(含事业单位)仍是最大采购方,采购金额占比约40%;其次为电信运营商(约20%)、金融行业(约15%)、能源与交通行业(合计约10%)、医疗教育行业(约8%),其余为制造业、互联网企业等。政府部门采购重点围绕政务云安全、数据安全治理、网络安全监管平台建设等。
3. 服务类型分布
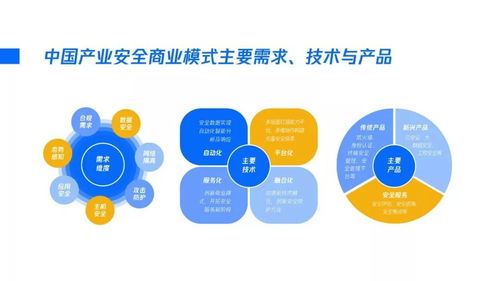
互联网安全服务采购内容日趋多元化。占比最高的为安全运营与托管服务(约25%),包括安全监测、应急响应、驻场运维等;其次为安全评估与咨询服务(约20%),涵盖等保测评、风险评估、合规咨询;安全集成与解决方案(约18%);数据安全服务(约15%);云安全服务(约12%);其他(如攻防演练、安全培训等)合计约10%。
三、区域分布与重点项目的分析
1、区域分布
从区域采购金额来看,华北、华东、华南地区位居前三,合计占比约65%。其中,北京因部委、央企总部集中,采购金额居全国首位;广东、上海、浙江、江苏等数字化程度高的省市紧随其后。中西部地区增速较快,但基数仍较低、项目平均金额较小。
2. 重点采购方向
2021年,重点采购方向包括,第一为关键信息基础设施安全保护,涉及能源、交通、水利、金融等领域的安全防护与监测预警项目;第二是数据安全,包括数据分类分级、数据流动监测、隐私计算等;第三为网络安全实战化,包括攻防演练、红蓝对抗、安全靶场等;还有SASE、零信任等新型安全架构在部分大型企业开始试点采购。
四、中标企业与竞争格局
1. 主要中标企业
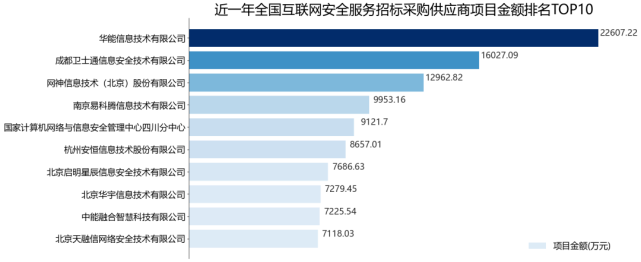
2021年互联网安全服务市场中标企业呈现多元化格局。传统安全厂商如奇安信、深信服、启明星辰、绿盟科技、天融信等仍占据较大份额,尤其在大额项目中优势明显。互联网云厂商(阿里云、腾讯云、华为云)凭借云安全与集成能力,在政务云、大型企业云安全项目中中标较多。区域型安全服务商、测评机构、咨询公司也在细分领域获得一定份额。
2. 竞争特点
市场竞争日趋激烈,价格战在部分标准化服务(如等保测评)中较为明显;而高端安全咨询、攻防演练、数据安全治理等依赖性强的服务,则更看重技术实力与行业经验。头部企业通过构建全产品线和服务体系,强化整体解决方案能力;中小企业则向专精特新方向转型,专注于某一细分赛道。
五、趋势与展望与建议
2022年及未来几年,互联网安全服务招标采购将呈现以下趋势,一是合规驱动持续强化,数据安全、个人保护相关采购占比将进一步提升;二是服务化趋势明显,安全即服务(SECaaS)模式被更多采购方接受;三是实战化要求提高,攻防演练、持续威胁检测等成为常态;四是云原生安全、零信任、AI赋能安全等新技术采购需求增加。
对安全服务商而言,应加强合规咨询能力,深耕行业场景;02. 提升安全运营服务化、自动化水平;03. 关注云安全、数据安全等高速增长赛道。
对采购方而言,建议完善安全服务采购标准,从单纯产品采购向服务效果导向转变,并建立供应商绩效考核机制。
六、
2021年全国互联网安全服务行业招标采购活跃,市场规模稳步扩大,参与主体日益多元。在政策与需求双重驱动下,行业将保持高景气度,安全服务商需抓住机遇,提升综合服务能力,以应对日益复杂的安全挑战。